






Thuế Nhập Khẩu Camera Giám Sát Là Bao Nhiêu? Cập Nhật Mới Nhất
24/09/2026
10 người đã xem bài viết
Khi nhập khẩu camera giám sát vào Việt Nam, ngoài việc chuẩn bị hồ sơ và thực hiện thủ tục hải quan, doanh nghiệp còn phải thực hiện đầy đủ nghĩa vụ thuế theo quy định. Tuy nhiên, thuế nhập khẩu camera không có một mức cố định mà phụ thuộc vào mã HS, xuất xứ hàng hóa, Hiệp định thương mại tự do (FTA) và các chính sách ưu đãi hiện hành. Vậy camera giám sát phải chịu những loại thuế nào, mức thuế bao nhiêu và cách tính ra sao trong năm 2026? Hãy cùng PANACO tìm hiểu chi tiết trong bài viết dưới đây.
Nhập khẩu camera phải chịu những loại thuế nào?
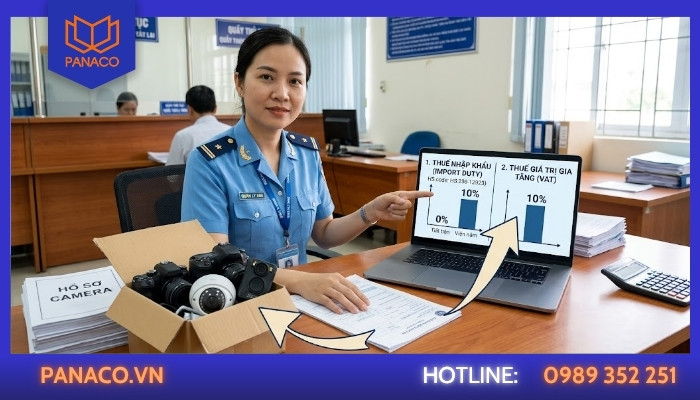
Doanh nghiệp phải nộp thuế nhập khẩu và thuế VAT
Khi nhập khẩu camera giám sát vào Việt Nam, doanh nghiệp không chỉ quan tâm đến thủ tục hải quan mà còn cần xác định đúng các loại thuế phải nộp. Tùy theo mã HS, xuất xứ hàng hóa và chính sách ưu đãi thuế, số tiền thuế thực tế có thể khác nhau. Thông thường, camera giám sát sẽ liên quan đến các loại thuế dưới đây.
Thuế nhập khẩu
Thuế nhập khẩu là khoản thuế đánh vào hàng hóa được nhập khẩu từ nước ngoài vào Việt Nam.
Doanh nghiệp phải nộp thuế nhập khẩu khi đưa camera giám sát vào Việt Nam, trừ trường hợp hàng hóa được miễn thuế hoặc được hưởng mức thuế ưu đãi theo các Hiệp định thương mại tự do (FTA).
Mức thuế nhập khẩu phụ thuộc vào nhiều yếu tố, bao gồm:
- Mã HS của camera.
- Quốc gia hoặc vùng lãnh thổ xuất khẩu.
- Loại thuế được áp dụng (thuế ưu đãi, ưu đãi đặc biệt hoặc thông thường).
- Việc có hay không có Giấy chứng nhận xuất xứ (C/O) hợp lệ.
Do đó, hai lô hàng có cùng loại camera nhưng nhập khẩu từ các quốc gia khác nhau có thể áp dụng mức thuế nhập khẩu khác nhau.
Thuế giá trị gia tăng (VAT)
Ngoài thuế nhập khẩu, doanh nghiệp còn phải nộp thuế giá trị gia tăng (VAT) đối với camera nhập khẩu theo quy định hiện hành.
Thuế VAT được tính trên giá trị tính thuế của hàng hóa nhập khẩu, bao gồm:
- Trị giá tính thuế nhập khẩu.
- Thuế nhập khẩu (nếu có).
- Các khoản thuế khác theo quy định (nếu có).
Do đó, số tiền VAT phải nộp sẽ thay đổi tùy theo trị giá lô hàng và mức thuế nhập khẩu áp dụng.
Có phải chịu thuế tiêu thụ đặc biệt không?
Không. Camera giám sát không thuộc danh mục hàng hóa chịu thuế tiêu thụ đặc biệt (TTĐB) theo quy định hiện hành. Điều này có nghĩa là khi nhập khẩu camera, doanh nghiệp chỉ cần thực hiện nghĩa vụ đối với các loại thuế áp dụng như thuế nhập khẩu (nếu có) và thuế VAT, không phải nộp thêm thuế tiêu thụ đặc biệt.
Thuế nhập khẩu camera giám sát hiện nay là bao nhiêu?
Doanh nghiệp xác định mã HS và kiểm tra biểu thuế để tính toán chính xác chi phí
Không có một mức thuế nhập khẩu cố định áp dụng cho tất cả các loại camera giám sát. Mức thuế thực tế sẽ phụ thuộc vào mã HS của sản phẩm, xuất xứ hàng hóa và việc doanh nghiệp có đáp ứng điều kiện hưởng ưu đãi thuế hay không. Vì vậy, trước khi nhập khẩu, doanh nghiệp cần xác định đúng mã HS và kiểm tra biểu thuế hiện hành để tính toán chính xác chi phí.
Thuế nhập khẩu ưu đãi (MFN)
Thuế nhập khẩu ưu đãi (MFN – Most Favoured Nation) là mức thuế áp dụng đối với hàng hóa nhập khẩu từ các quốc gia hoặc vùng lãnh thổ có quan hệ tối huệ quốc với Việt Nam.
Đối với camera giám sát, mức thuế MFN sẽ:
- Phụ thuộc vào mã HS của từng loại camera.
- Được quy định trong Biểu thuế xuất nhập khẩu ưu đãi hiện hành.
- Có thể thay đổi nếu doanh nghiệp khai mã HS khác hoặc sản phẩm thuộc nhóm hàng khác.
Do đó, doanh nghiệp không nên áp dụng một mức thuế chung cho mọi loại camera mà cần tra cứu đúng mã HS trước khi mở tờ khai hải quan.
Thuế ưu đãi đặc biệt theo FTA
Nếu camera được nhập khẩu từ quốc gia đã ký Hiệp định thương mại tự do (FTA) với Việt Nam và đáp ứng đầy đủ điều kiện theo hiệp định, doanh nghiệp có thể được hưởng mức thuế nhập khẩu ưu đãi đặc biệt, thấp hơn mức MFN hoặc thậm chí bằng 0%.
Để được hưởng ưu đãi, doanh nghiệp cần:
- Hàng hóa đáp ứng quy tắc xuất xứ của hiệp định.
- Có Giấy chứng nhận xuất xứ (C/O) hợp lệ theo đúng mẫu quy định.
- Khai báo đầy đủ thông tin để áp dụng mức thuế ưu đãi.
Một số FTA thường được áp dụng khi nhập khẩu camera gồm:
- ACFTA (ASEAN – Trung Quốc).
- ATIGA (ASEAN).
- EVFTA (Việt Nam – Liên minh Châu Âu).
- CPTPP.
- RCEP.
- Và một số hiệp định thương mại khác mà Việt Nam tham gia.
Khi nào được áp dụng thuế suất 0%?
Trong một số trường hợp, camera giám sát có thể được áp dụng thuế nhập khẩu 0% theo các Hiệp định thương mại tự do.
Để được hưởng mức thuế này, doanh nghiệp cần đáp ứng đầy đủ các điều kiện sau:
- Hàng hóa được nhập khẩu từ quốc gia hoặc vùng lãnh thổ có hiệp định thương mại với Việt Nam.
- Đáp ứng quy tắc xuất xứ theo hiệp định tương ứng.
- Có C/O hợp lệ và nộp đúng thời điểm theo quy định.
- Khai báo đúng mã HS và thực hiện đầy đủ thủ tục hải quan.
Nếu thiếu C/O hoặc hàng hóa không đáp ứng quy tắc xuất xứ, doanh nghiệp sẽ không được áp dụng mức thuế ưu đãi đặc biệt mà phải nộp thuế theo mức MFN hoặc mức thuế tương ứng.
Xem thêm: Tim hiểu về camera hợp chuẩn hợp quy
Thuế VAT đối với camera giám sát
Thuế VAT cụ thể sẽ căn cứ theo chính sách thuế hiện hành tại thời điểm nhập khẩu
Bên cạnh thuế nhập khẩu, doanh nghiệp còn phải nộp thuế giá trị gia tăng (VAT) khi nhập khẩu camera giám sát vào Việt Nam. Đây là khoản thuế áp dụng đối với hàng hóa nhập khẩu và được cơ quan hải quan thu cùng thời điểm thực hiện thủ tục thông quan. Mức thuế VAT cụ thể sẽ căn cứ theo chính sách thuế hiện hành tại thời điểm nhập khẩu.
Mức thuế VAT hiện hành
Hiện nay, camera giám sát thuộc nhóm hàng hóa chịu thuế VAT theo quy định của pháp luật về thuế giá trị gia tăng. Doanh nghiệp cần kiểm tra chính sách thuế đang có hiệu lực tại thời điểm mở tờ khai để xác định đúng mức thuế áp dụng, bởi một số giai đoạn có thể có chính sách giảm thuế theo nghị quyết hoặc nghị định của Chính phủ.
Cách tính thuế VAT
Thuế VAT đối với hàng nhập khẩu không được tính riêng trên giá mua của hàng hóa, mà được tính trên giá tính thuế nhập khẩu cộng với số thuế nhập khẩu phải nộp (nếu có) theo quy định.
Nói cách khác, giá trị làm căn cứ tính VAT thường bao gồm:
- Trị giá tính thuế của lô hàng nhập khẩu (thường là giá CIF).
- Thuế nhập khẩu phải nộp.
- Các khoản thuế khác (nếu pháp luật có quy định).
Do đó, khi thuế nhập khẩu thay đổi hoặc doanh nghiệp được hưởng ưu đãi thuế theo các Hiệp định thương mại tự do (FTA), số tiền VAT thực tế phải nộp cũng sẽ thay đổi tương ứng.
Cách tính thuế nhập khẩu camera
Sau khi xác định được mã HS và mức thuế suất áp dụng, doanh nghiệp có thể tính được số thuế phải nộp cho lô hàng nhập khẩu. Trên thực tế, việc tính thuế nhập khẩu camera không quá phức tạp nếu xác định đúng trị giá tính thuế (CIF) và các loại thuế liên quan.
Tham khảo: So sánh thủ tục nhập khẩu của camera IP và camera Analog
Công thức tính thuế nhập khẩu camera giám sát
Thuế nhập khẩu được tính theo công thức:
Thuế nhập khẩu = Trị giá tính thuế (CIF) × Thuế suất nhập khẩu
Trong đó:
- Trị giá CIF = Giá trị hàng hóa (Cost) + Chi phí vận chuyển (Freight) + Phí bảo hiểm (Insurance).
- Thuế suất nhập khẩu được xác định theo mã HS và mức thuế áp dụng (MFN hoặc ưu đãi đặc biệt nếu đủ điều kiện).
Công thức tính VAT
Sau khi xác định được thuế nhập khẩu, doanh nghiệp tiếp tục tính thuế VAT theo công thức:
Thuế VAT = (Giá CIF + Thuế nhập khẩu) × Thuế suất VAT
Lưu ý, VAT được tính trên tổng giá trị của hàng hóa nhập khẩu sau khi cộng thuế nhập khẩu (nếu có), chứ không chỉ tính trên giá mua của lô hàng.
Ví dụ minh họa
Giả sử doanh nghiệp nhập khẩu một lô camera giám sát có:
- Giá CIF: 500.000.000 đồng
- Thuế nhập khẩu: 5%
- Thuế VAT: 8% (nếu thuộc chính sách thuế hiện hành)
Khi đó:
- Thuế nhập khẩu = 500.000.000 × 5% = 25.000.000 đồng
- Thuế VAT = (500.000.000 + 25.000.000) × 8% = 42.000.000 đồng
Tổng số tiền thuế phải nộp:
- Thuế nhập khẩu: 25.000.000 đồng
- Thuế VAT: 42.000.000 đồng
- Tổng cộng: 67.000.000 đồng
Đây chỉ là ví dụ minh họa. Trên thực tế, số thuế phải nộp sẽ thay đổi tùy theo mã HS, mức thuế suất, xuất xứ hàng hóa, C/O và chính sách thuế đang áp dụng tại thời điểm nhập khẩu.
Làm thế nào để giảm chi phí thuế nhập khẩu?
Doanh nghiệp có thể tối ưu chi phí hợp pháp bằng 5 cách dưới đây
Chi phí thuế là một trong những khoản ảnh hưởng trực tiếp đến giá thành khi nhập khẩu camera giám sát. Doanh nghiệp không thể tùy ý giảm thuế, nhưng có thể tối ưu chi phí hợp pháp bằng cách lựa chọn đúng mã HS, tận dụng ưu đãi thương mại và chuẩn bị đầy đủ hồ sơ ngay từ đầu.
Khai đúng mã HS camera
Mã HS là yếu tố quyết định mức thuế nhập khẩu áp dụng cho camera. Việc khai báo đúng mã HS giúp doanh nghiệp:
- Áp dụng đúng thuế suất theo quy định.
- Tránh trường hợp bị áp sai mức thuế cao hơn.
- Hạn chế rủi ro bị truy thu thuế hoặc xử phạt.
Doanh nghiệp nên dựa vào catalogue, datasheet, thông số kỹ thuật và chức năng thực tế của camera để xác định mã HS phù hợp thay vì chỉ dựa vào tên thương mại của sản phẩm.
Xin C/O để hưởng ưu đãi thuế
Nếu camera được nhập khẩu từ các quốc gia có Hiệp định thương mại tự do (FTA) với Việt Nam, doanh nghiệp nên yêu cầu nhà cung cấp cung cấp Giấy chứng nhận xuất xứ (C/O) phù hợp.
C/O hợp lệ có thể giúp doanh nghiệp:
- Hưởng mức thuế nhập khẩu ưu đãi đặc biệt.
- Giảm chi phí nhập khẩu so với mức thuế thông thường.
- Chủ động tính toán giá vốn sản phẩm.
Tuy nhiên, doanh nghiệp cần kiểm tra điều kiện về xuất xứ hàng hóa để đảm bảo lô hàng đủ điều kiện hưởng ưu đãi.
Lựa chọn nguồn nhập khẩu phù hợp
Xuất xứ của camera ảnh hưởng trực tiếp đến chính sách thuế áp dụng. Vì vậy, doanh nghiệp nên cân nhắc:
- Quốc gia sản xuất.
- Chính sách thuế giữa Việt Nam và nước xuất khẩu.
- Khả năng đáp ứng điều kiện cấp C/O.
Việc lựa chọn nhà cung cấp có kinh nghiệm xuất khẩu và cung cấp đầy đủ chứng từ cũng giúp hạn chế phát sinh chi phí trong quá trình nhập khẩu.
Chuẩn bị đầy đủ hồ sơ nhập khẩu
Một bộ hồ sơ đầy đủ giúp quá trình thông quan diễn ra nhanh chóng, tránh phát sinh các chi phí không cần thiết như lưu kho, lưu bãi.
Doanh nghiệp nên chuẩn bị:
- Hợp đồng mua bán.
- Commercial Invoice.
- Packing List.
- Vận đơn.
- Catalogue, Datasheet.
- C/O (nếu có).
- Hồ sơ hợp quy (nếu camera thuộc diện áp dụng).
Việc kiểm tra kỹ thông tin giữa các chứng từ cũng giúp hạn chế sai sót khi khai báo hải quan.
Đọc thêm: Hồ sơ nhập khẩu camera gồm những gì
Cập nhật chính sách thuế mới
Quy định về thuế nhập khẩu, mã HS và các chính sách ưu đãi có thể thay đổi theo từng thời kỳ. Do đó, doanh nghiệp nên thường xuyên cập nhật:
- Biểu thuế xuất nhập khẩu mới nhất.
- Các Hiệp định thương mại đang có hiệu lực.
- Quy định quản lý đối với camera giám sát.
Điều này giúp doanh nghiệp lựa chọn phương án nhập khẩu phù hợp và tối ưu chi phí một cách hợp pháp.
Hỏi – Đáp
Camera giám sát nhập khẩu có phải đóng thuế không?
Có. Khi nhập khẩu camera giám sát vào Việt Nam, doanh nghiệp thường phải thực hiện nghĩa vụ thuế theo quy định, bao gồm thuế nhập khẩu (nếu có) và thuế giá trị gia tăng (VAT).
Thuế nhập khẩu camera là bao nhiêu?
Mức thuế nhập khẩu camera không cố định mà phụ thuộc vào mã HS, xuất xứ hàng hóa, loại thuế áp dụng và các chính sách ưu đãi theo từng thời điểm.
Camera nhập khẩu từ Trung Quốc có được giảm thuế không?
Có thể. Nếu camera đáp ứng điều kiện hưởng ưu đãi theo Hiệp định thương mại phù hợp và có chứng từ xuất xứ hợp lệ (C/O), doanh nghiệp có thể được áp dụng mức thuế ưu đãi đặc biệt.
Có C/O thì có được miễn hoàn toàn thuế nhập khẩu không?
Không phải trường hợp nào cũng được miễn thuế. C/O chỉ là điều kiện để doanh nghiệp được xem xét áp dụng mức thuế ưu đãi đặc biệt theo từng Hiệp định thương mại và quy định cụ thể.
Thuế VAT camera nhập khẩu được tính như thế nào?
Thuế VAT được tính dựa trên giá trị tính thuế nhập khẩu cộng với thuế nhập khẩu phải nộp (nếu có). Mức VAT áp dụng phụ thuộc vào chính sách thuế hiện hành tại thời điểm nhập khẩu.
Khai sai mã HS có ảnh hưởng đến thuế không?
Có. Khai sai mã HS có thể khiến doanh nghiệp áp dụng sai mức thuế, bị yêu cầu khai bổ sung, truy thu thuế hoặc xử phạt nếu vi phạm quy định.
Có thể tự tra cứu thuế nhập khẩu camera không?
Có. Doanh nghiệp có thể tra cứu dựa trên mã HS, Biểu thuế xuất nhập khẩu và chính sách ưu đãi hiện hành. Tuy nhiên, với những dòng camera có đặc điểm kỹ thuật phức tạp, nên tham khảo ý kiến chuyên môn để hạn chế sai sót.
Thuế nhập khẩu và VAT có phải nộp cùng lúc không?
Thông thường, các khoản thuế phát sinh sẽ được thực hiện trong quá trình làm thủ tục thông quan. Doanh nghiệp cần hoàn thành nghĩa vụ thuế theo yêu cầu để hàng hóa được xử lý thuận lợi.
Thuế nhập khẩu camera giám sát phụ thuộc vào nhiều yếu tố như mã HS, xuất xứ hàng hóa, chính sách ưu đãi thương mại và hồ sơ chứng từ đi kèm. Vì vậy, doanh nghiệp cần xác định chính xác loại camera, tra cứu đúng mã HS và chuẩn bị đầy đủ giấy tờ để tối ưu chi phí nhập khẩu, đồng thời hạn chế các rủi ro phát sinh trong quá trình thông quan. Nếu cần tư vấn về camera chính hãng, hồ sơ kỹ thuật, quy định nhập khẩu hoặc giải pháp camera cho dự án, Panaco sẵn sàng hỗ trợ doanh nghiệp lựa chọn sản phẩm phù hợp và cung cấp đầy đủ tài liệu cần thiết.
Chia sẻ bài viết:


Các bài viết liên quan
Xem tất cả

Giao hàng linh động
Giao hàng nhanh tới tay người sử dụng trong ngày, tối đa 72h

Chất lượng vượt trội
Sản phẩm có nguồn gốc xuất xứ rõ ràng, cam kết chất lượng

Giá cả cạnh tranh
Cam kết mức giá bán và chiết khấu tốt nhất cho khách hàng

Hậu mãi chu đáo
Bảo hành toàn diện đầy đủ, đổi trả miễn phí 30 ngày


